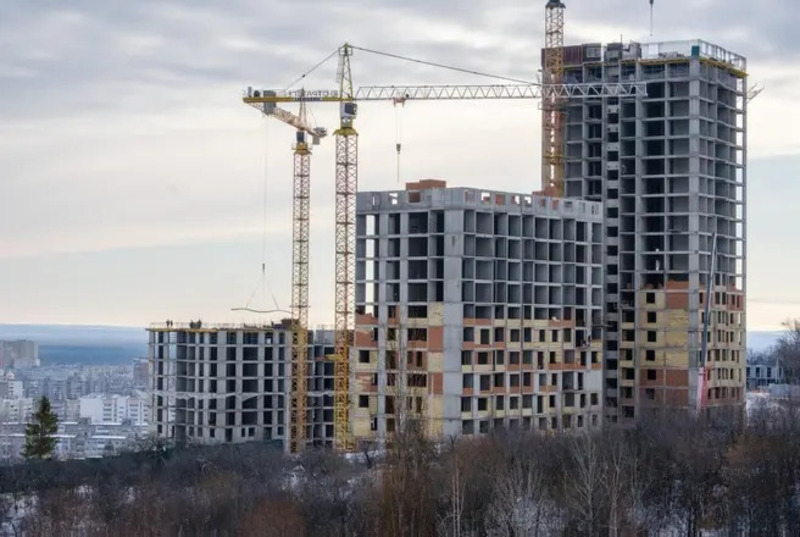
Октябрьское повышение ключевой ставки Центробанком до 21% спровоцировало рост ипотечных ставок и цены кредитования для застройщиков. Это привело к снижению покупательской активности. Подобное действие поставило под угрозу традиционные финансовые модели российского рынка недвижимости.
Согласно результатам исследования NGS.RU, эксперты и участники рынка анализируют вероятность наступления отраслевого кризиса и оценивают сценарии: прекращение деятельности значительного числа застройщиков или снижение стоимости первичного жилья.
Установленный уровень ключевой ставки ЦБ обусловил увеличение стоимости займов для действующих застройщиков. По оценкам экспертов, ситуация может привести к остановке строительных проектов, несостоятельности подрядчиков и снижению деловой активности в отрасли.
ЦБ влияет на потребительский спрос в сегментах жилья, а также тех помещений, которые предназначены для извлечения прибыли: доступность ипотечных и корпоративных кредитов значительно снизилась. Вследствие этого наблюдается сокращение транзакций. Это отражается на финансовом положении строительных организаций.
Анализ статистических показателей
Исследование динамики цен демонстрирует двукратное увеличение стоимости жилой недвижимости за пятилетний период. По данным Росстата, стоимость новостроек стала больше практически в три раза. Если цена одного «квадрата» в 2019 году оценивалась примерно в 64 тысячи, то в октябре 2024 года – больше 170 тысяч.
Вторичный рынок также характеризуется повышением ценовых показателей. Стоимость одного «квадрата» в данном сегменте увеличилась с чуть менее 60 тысяч рублей до 110 тысяч за аналогичный период.
Ипотечные ставки превысили отметку в 25%, что привело к сокращению количества потенциальных владельцев недвижимости и долгосрочному откладыванию решения жилищного вопроса.
Результат – снижение объема реализации в сегменте новостроек, при этом в отдельных регионах зафиксировано пятикратное сокращение количества сделок. Согласно данным аналитического подразделения «ЦИАН», наблюдается увеличение объема просроченной задолженности по ипотечным кредитам во всех регионах: сентябрьские показатели продемонстрировали рост на 6% как в первичном, так и во вторичном сегментах. Совокупный объем просроченной задолженности достиг исторического максимума в 80 миллиардов рублей.
Оценка текущей ситуации участниками рынка
Евгений Гаврилов – руководитель «Химметал» в интервью NGS.RU – представил анализ перспектив развития строительного рынка.
– Текущее состояние рынка характеризуется критическим снижением активности. Реализация проектов демонстрирует отрицательные показатели рентабельности. Прогнозируется сокращение объемов рынка с последующим прекращением деятельности существенного количества участников, – констатирует Евгений Гаврилов.
Эксперт прогнозирует сокращение как в сфере выдачи разрешительной документации на строительство, так и в области реализации жилой недвижимости. Основным фактором дестабилизации выступает повышенная ставка ЦБ, провоцирующая увеличение стоимости кредитного финансирования во всех сегментах экономики.
– Текущая стоимость кредитных ресурсов достигает 28% годовых при средней продолжительности строительного цикла два года. В условиях снижения объемов реализации использование банковского финансирования экономически нецелесообразно. При сохранении условий прогнозируется сокращение строительной отрасли, – отмечает Евгений Гаврилов.
Директор компании RID Analytics Елена Ермолаева указывает на критическое состояние строительного рынка, однако подчеркивает отсутствие заинтересованности участников в его дестабилизации.
– В настоящее время осуществляется практическая проверка эффективности системы эскроу-счетов для застройщиков. Данный механизм, разработанный для защиты интересов участников долевого строительства, проходит проверку в условиях низкой реализации готовых объектов при сохранении обязательств застройщика по обслуживанию банковского финансирования. Фактически реализуется стресс-тестирование новой системы.
Эскроу-счет представляет собой специализированный банковский инструмент, обеспечивающий безопасность и прозрачность расчетов между сторонами. Механизм предусматривает временную блокировку средств покупателя на счете до момента ввода объекта в эксплуатацию.
По оценке Елены Ермолаевой, формирование долгосрочных прогнозов развития рынка представляется преждевременным. Существенным фактором выступает активная позиция банковского сектора в вопросах поддержки строительной отрасли. Отсутствие механизмов поддержки при сохранении ключевой ставки создает риски для функционирования отрасли в целом.
Аналитик отмечает негативное влияние ключевой ставки на бизнес. Дополнительным фактором давления на застройщиков выступает система проектного финансирования, предусматривающая согласование ценовой политики с банковскими организациями и установление графика повышения стоимости.
При этом Елена Ермолаева уверена в реализации мер по предотвращению дестабилизации строительного рынка ввиду потенциальных репутационных рисков…
– Реализация жилой недвижимости через систему эскроу-счетов позиционировалась как механизм обеспечения надежности инвестиций. В стабильном функционировании данной системы заинтересованы все участники: банковские организации, строительные компании и органы государственной власти.
Строительная отрасль на пороге серьезных изменений
«Экономическая конъюнктура создает множество препятствий для функционирования бизнеса, – сообщила руководитель консалтинговой компании «Бусы» Ирина Гущина. – Если ранее сектор рос благодаря государственной поддержке ипотеки, то в настоящее время ситуация изменилась».
– После прекращения действия льготной ипотеки объем реализации жилья сократился в 2,5 раза. На территории Новосибирска показатель нереализованных квартир достиг пиковых значений с 2016 года, составив порядка 59 тысяч единиц. Высокая цена займов для строительного бизнеса увеличивает себестоимость, что исключает снижение цен, – констатировала Ирина Гущина, указав на необходимость реструктуризации бизнес-процессов застройщиков. – Сохранить позиции смогут исключительно компании с обширным опытом работы.
В беседе с NGS.RU экономист Михаил Беляев отметил вероятность дестабилизации сектора. Причинами могут стать не только повышенная ставка, но и необоснованное ценообразование застройщиков. Его регулирование входит в компетенцию антимонопольной службы, однако, по мнению эксперта, осуществляется недостаточно эффективно.
– Ситуация приближается к критической отметке. Механизм преодоления кризиса представляется неочевидным. Монополисты находят основания для повышения стоимости. В текущих условиях фактор санкций предоставляет дополнительные аргументы, – подчеркнул Михаил Беляев. – Наступление кризиса неизбежно, вопрос заключается в его специфике.
По утверждению Михаила Беляева, регулярное повышение ключевой ставки ЦБ не способствует снижению инфляции. Регулирование данного показателя должно делаться посредством реализации антимонопольного контроля, а не инструментами денежно-кредитной политики.
– При отсутствии корректирующих мероприятий ситуация продолжит усугубляться. Снижение стоимости недвижимости маловероятно, однако существует значительный риск банкротства застройщиков и приостановки строительных проектов. Необходима реализация мер по снижению ключевой ставки и стоимости жилой недвижимости, – резюмировал известный экономист Михаил Беляев.