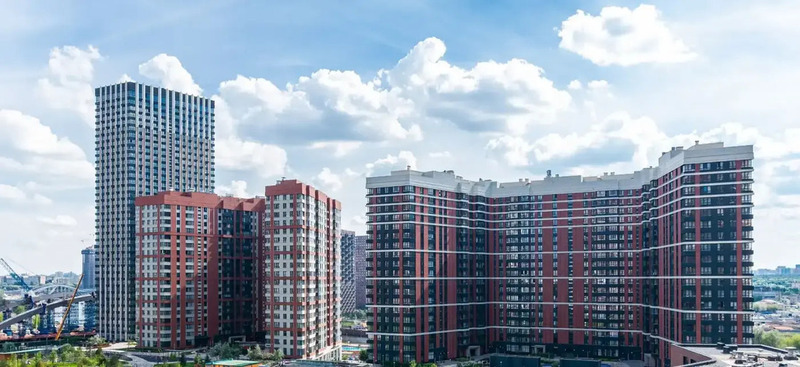
Аналитические данные «Единой информационной системы жилищного строительства» (ЕИСЖС), функционирующей под управлением «ДОМ.РФ», говорят о диспропорциях на рынке недвижимости. Ситуация характеризуется волатильностью и расхождением между объемами строительства и реальным спросом.
Совокупный объем строящегося жилья достиг исторического максимума в 120 миллионов квадратных метров. География строительства показывает степень региональной концентрации: доминирующие позиции занимает Московский регион с показателем 27 миллионов квадратных метров и Санкт-Петербург, где возводится 10 миллионов квадратных метров жилой недвижимости. При этом Санкт-Петербург даже превзошел традиционно активный Краснодарский край по масштабам строительства. Данные говорят о 8,3 против 6 миллионов квадратных метров соответственно.
Анализ демонстрирует увеличение объемов строительства: за прошедший год показатель вырос на 12,7 миллиона квадратных метров. Инвестиционные решения, принятые девелоперами в период экономической неопределенности, вызывают сомнения в их экономической целесообразности и создают дополнительные риски для рынка.
Данные ЕИСЖС фиксируют объем нереализованной недвижимости: примерно 79 миллионов квадратных метров находятся в статусе нереализованных объектов. Это говорит о превышении предложения над спросом.
В Москве 56% новой недвижимости так и не продано, а в области показатель уже равен 54%. И это не предел. Ленинградская область демонстрирует максимальную долю нереализованных объектов – 74%, в Санкт-Петербурге данный показатель составляет 59%, а Краснодарский край фиксирует уровень в 76%.
Конъюнктура характеризуется устойчивым ростом: средняя цена «квадрата» на территории РФ достигла 180 тысяч рублей, но это показатель по всей стране. Есть и региональные различия: в Санкт-Петербурге стоимость составляет 241 тысячу рублей (увеличение на 22 тысячи с начала календарного года). В Москве зафиксирован показатель в 353 тысячи рублей (прирост на 35 тысяч рублей с начала года).
Московская область зафиксировала увеличение на 15 тысяч рублей за метр, Ленинградская область – на 14 тысяч рублей, Краснодарский край отметил повышение на 7 тысяч рублей с начала календарного периода.
В структуре текущего предложения видно преобладание малогабаритного жилья. Из общего объема строящихся квартир в 2,4 миллиона единиц 1,3 миллиона представлены однокомнатными вариантами со средней площадью 45 квадратных метров или меньше.
Сценарии развития рынка на 2025 год
– Современные условия ипотеки отличаются финансовой нагрузкой на заемщиков. Базовая процентная ставка превышает 30% годовых, а с учетом обязательных страховых взносов и комиссионных совокупная нагрузка достигает 43%, – анализирует ситуацию Валерий Тумин, директор рынков России и СНГ FAM Properties. – Прогнозируется снижение покупательской активности после временного оживления, из-за отложенного спроса.
– Остаются ли покупатели, которые продолжают оформлять ипотеку даже без льготных предложений?
– Ипотека сохраняет актуальность в сегменте премиальной недвижимости, а также при сделках с наследством, где главное – скорость проведения операции.
– Согласно некоторым данным, сейчас в стране порядка 80 миллионов квадратов, которые не находят покупателей. Что с ним делать?
– Наблюдается фундаментальная трансформация структуры сделок с недвижимостью: доля рассрочки в портфеле застройщиков продемонстрировала рост с 5-10% до 35% с прогнозируемым увеличением до 60-70% к 2025 году.
Застройщики увеличивают максимальный срок до 8 лет, снижают требования к первоначальному взносу до уровня 10-15%.
Динамика цен и фундаментальные рыночные тенденции
– Сегмент премиальной недвижимости устойчив к негативным макроэкономическим факторам, что обусловлено преобладанием сделок без привлечения заемного финансирования, – констатирует эксперт рынка недвижимости Алексей Кричевский. – В данном сегменте прогнозируется сохранение тенденции к планомерному увеличению стоимости в пределах официальных инфляционных показателей.
– Так это маленький сегмент, всего порядка 2% от общего числа предложений на рынке… А что с остальным?
– Массовый сегмент рынка в 2025 году будет работать в условиях ограниченного потенциала роста.
При реализации сценария повышения ключевой ставки до 23% прогнозируется ценовая коррекция в диапазоне 5-7% в краткосрочной перспективе с потенциалом углубления до 10% к 2026 году. Данная тенденция подтверждается текущей динамикой продаж, демонстрирующей снижение на 30% в годовом исчислении.
– Не приведет ли избыток пустующих квартир в новостройках к тому, что спрос сместится на вторичный рынок, провоцируя рост цен?
– Хотя последний месяц года характеризуется всплеском сделок, когда многие стремятся обзавестись жильем до новогодних праздников из «эмоциональных» соображений, ситуация на рынке исключает вероятность удорожания вторичного жилья.
Стратегическая адаптация участников рынка и перспективы развития отрасли
– Оценки указывают на сохранение стагнации на рынке в течение 2025 года, – формулирует позицию основатель управляющей компании Smarent Виктор Зубик. – Потенциал восстановления рыночной активности непосредственно связан с динамикой ключевой ставки и общей макроэкономической конъюнктурой.
– Как застройщики собираются реализовать все квартиры, которые пока не нашли покупателей?
– В сегменте новостроек ожидается увеличение доли продаж с рассрочкой, хотя данный инструмент не способен полноценно конкурировать с ипотекой. Существует законодательное ограничение: срок рассрочки не может превышать период до сдачи объекта, что делает невозможным длительное финансирование на 4-5 лет. Для альтернативы ипотечному кредитованию необходим период 5-7 лет, учитывая, что сейчас среднестатистический заемщик погашает ипотеку за 7-8 лет.
Вероятно, в скором времени законодательство будет скорректировано. Это поможет застройщикам адаптироваться к падению спроса после сворачивания льготных программ.
Некоторые программы субсидирования ипотеки продолжают действовать: сохраняются семейная ипотека и специальные условия для IT-специалистов, действующие везде, кроме двух столиц.
– Не все граждане соответствуют требованиям программ. Рассматривают ли застройщики возможность привлечения покупателей через снижение стоимости жилья?
– Застройщики не готовы идти на это, поскольку продажи в рассрочку уже создают риски и замедляют наполнение эскроу-счетов.
Покупатели с собственными средствами сейчас предпочитают вторичное жилье из-за отсутствия явных преимуществ на первичном рынке. Кроме того, растут опасения, что некоторые застройщики могут не справиться с финансовой нагрузкой при низких продажах.
При наличии свободных средств рекомендуется продолжить накопление
– Центробанк достигает цели через повышенные ипотечные ставки: охлаждение рынка недвижимости. Эта динамика, вероятно, сохранится в первом полугодии 2025 года, – комментирует глава СРО РАО, профессор МГСУ Кирилл Кулаков. – Государство вносило свой вклад, предлагая гражданам льготы при оформлении ипотеки. Многие сумели так приобрести недвижимость.
– Следует ли ожидать снижения цен?
– Напротив. Текущие затраты на строительство остаются высокими, при этом прибыльность проектов уже снизилась. Именно поэтому общего тренда на снижение цен ожидать не стоит. Однако покупателям стоит обращать внимание на специальные предложения, которые крупные застройщики будут использовать более активно.
– Какие рекомендации для семей, которым необходимо срочное решение квартирного вопроса?
– Формировать накопления. Банковские депозиты сейчас предлагают максимально привлекательные ставки за последние двадцать лет. Это хорошая возможность для создания финансовой подушки.